


 //

Las diferencias por nivel socioeconómico permiten observar cómo se distribuye la capacidad de ahorro entre los hogares. Según Zentrix, en la clase baja apenas el 0,9% consigue ahorrar, frente al 61,9% de la clase alta.
La distancia entre ambos grupos evidencia una desigualdad importante en las posibilidades de reservar recursos. Mientras que los hogares de mayores ingresos disponen de más margen para cubrir sus gastos y guardar una parte del dinero, los sectores de menores recursos destinan una proporción mayor de sus ingresos a las necesidades cotidianas.
En la clase baja, el 59,6% se queda sin dinero antes del día 15 del mes y el 83,3% no supera el día 20. Estas cifras muestran que las dificultades para llegar a fin de mes se combinan con una capacidad de ahorro prácticamente inexistente.
En la clase media, el panorama también presenta restricciones. El 51,4% se queda sin dinero antes de terminar el mes, un resultado que refleja las dificultades de una parte de ese segmento para sostener sus obligaciones mensuales y conservar un margen financiero.
En la clase alta, en cambio, el 20% declara quedarse sin dinero antes de terminar el mes y el 61,9% consigue ahorrar. La diferencia muestra que la posibilidad de construir una reserva no se distribuye de manera uniforme y depende, entre otros factores, de los recursos disponibles una vez cubiertos los gastos habituales.
La desigualdad en la capacidad de ahorro también repercute en la exposición a los imprevistos. Los hogares que no consiguen acumular recursos tienen menos herramientas para afrontar una emergencia sin recurrir al endeudamiento, mientras que quienes disponen de reservas pueden utilizar sus propios fondos antes de solicitar financiamiento.
Más de la mitad de los argentinos recurrió al endeudamiento
El informe de Zentrix registró que el 56,2% de los encuestados tomó deuda durante los seis meses previos al relevamiento. Entre los menores de 40 años, la proporción asciende al 60,9%, mientras que en la clase baja alcanza el 68,1%.
En la clase media, el 47,1% declaró haberse endeudado durante ese período. En la clase alta, la proporción fue del 36,5%.
Los datos muestran que el recurso al crédito atraviesa a distintos sectores sociales, aunque su incidencia es mayor entre quienes tienen menos recursos. La diferencia también aparece en el destino del dinero: para los hogares con mayores dificultades económicas, el endeudamiento está más asociado a la cobertura de necesidades esenciales.
El crédito puede cumplir distintas funciones dentro de la economía familiar. Puede financiar la compra de bienes durables, permitir adelantar consumos o distribuir un gasto importante a lo largo del tiempo. Sin embargo, cuando se utiliza para cubrir alimentos, medicamentos o servicios básicos, refleja una necesidad inmediata de financiamiento para afrontar gastos que los ingresos disponibles no alcanzan a cubrir.
Por eso, además de observar cuántas personas se endeudan, resulta relevante conocer para qué utilizan el dinero y qué capacidad tienen para devolverlo sin comprometer los ingresos de los meses siguientes.
Alimentos, salud y servicios concentran el destino de las deudas
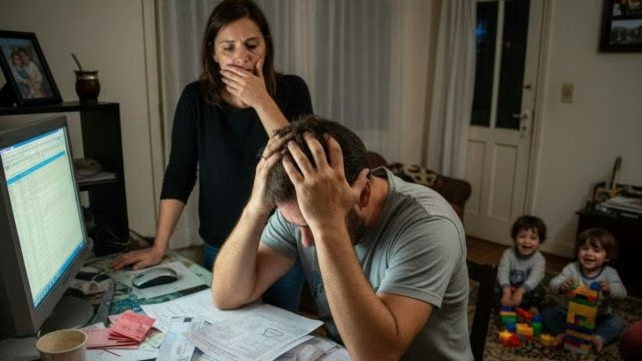
La distribución del endeudamiento según su finalidad aporta uno de los datos más significativos del relevamiento. Entre quienes tomaron deuda, el 55,1% utilizó el dinero para cubrir gastos básicos, como alimentos y salud, mientras que el 21,3% lo destinó al pago de tarifas y servicios. Solo el 11,8% se endeudó para comprar bienes durables.
La composición muestra que el crédito está asociado principalmente a la cobertura de necesidades cotidianas. La compra de alimentos, la atención de la salud y el pago de facturas representan gastos que deben afrontarse de manera regular, por lo que financiarlos mediante deuda puede trasladar parte de la presión económica hacia los meses siguientes.
Cuando un hogar utiliza un préstamo o una tarjeta para pagar alimentos o servicios, debe destinar una parte de sus ingresos futuros a cancelar ese compromiso. Si los recursos del mes siguiente tampoco alcanzan para cubrir todas las obligaciones, existe el riesgo de volver a recurrir al crédito y acumular nuevos pagos.
Este mecanismo puede reducir progresivamente el margen disponible para otros gastos y dificultar la recuperación de la capacidad de ahorro. Una parte de los ingresos futuros queda comprometida con deudas anteriores, mientras que las necesidades habituales continúan generando gastos.
El 11,8% que destinó el crédito a la compra de bienes durables representa una proporción menor dentro de los destinos relevados. La diferencia con los gastos básicos y los servicios permite dimensionar el peso de las necesidades inmediatas entre las personas que recurrieron al endeudamiento.
Los porcentajes corresponden a los destinos declarados por quienes tomaron deuda y no deben interpretarse como una distribución de la totalidad de los préstamos existentes en el sistema financiero.
Cómo cambia el endeudamiento según el nivel de ingresos
El destino del crédito presenta diferencias relevantes entre los estratos socioeconómicos. En la clase baja, el 68,1% tomó deuda durante los seis meses previos al relevamiento y, entre quienes se endeudaron, el 65,5% lo hizo para afrontar gastos básicos.
La proporción refleja el peso de las necesidades esenciales en las decisiones financieras de los sectores más vulnerables. Cuando una parte importante del presupuesto se destina a alimentos, salud y otros gastos indispensables, las posibilidades de absorber nuevos compromisos o reservar dinero para el futuro se reducen.
En la clase media, el 47,1% recurrió al endeudamiento. Entre quienes lo hicieron, el 45,6% destinó el dinero a gastos básicos y el 29% lo utilizó para pagar tarifas y servicios. Este último resultado muestra la incidencia de las facturas del hogar entre los motivos declarados para tomar deuda dentro de ese segmento.
En la clase alta, el 36,5% se endeudó y, entre quienes lo hicieron, el 63,4% destinó el dinero a la compra de bienes durables. En este grupo, el crédito presenta una utilización diferente de la registrada entre los sectores con mayores restricciones económicas.
Las diferencias no implican que toda deuda de los hogares de menores ingresos responda a una situación de emergencia ni que todo crédito de los sectores de mayores recursos se destine a compras. Sin embargo, los resultados muestran una asociación clara entre el nivel socioeconómico, la incidencia del endeudamiento y el uso declarado del dinero.
La pérdida de poder adquisitivo presiona sobre el ahorro familiar
El informe de Zentrix también registró que el 81,8% considera que su salario pierde frente a la inflación. Desde marzo, esa percepción se mantuvo por encima del 81% y alcanzó el 87,4% en julio.
Este indicador permite contextualizar las dificultades para ahorrar y la utilización del crédito, aunque corresponde a una percepción de los encuestados y no a una medición directa de la evolución del salario real.
Cuando los hogares consideran que sus ingresos pierden capacidad de compra, la posibilidad de reservar dinero depende de cuánto queda disponible después de afrontar los gastos mensuales. Si los recursos se destinan casi por completo a las obligaciones habituales, cualquier aumento de los costos puede reducir todavía más el margen para ahorrar.
La relación entre ingresos, gastos y deuda también influye en las decisiones financieras. Un hogar puede recurrir al crédito para resolver una necesidad puntual, pero si esa situación se repite y no logra recuperar capacidad de ahorro, los compromisos asumidos pueden convertirse en una carga persistente sobre su presupuesto.
El relevamiento no permite determinar qué proporción de los hogares tiene dificultades para cancelar sus deudas, cuáles son las tasas de interés que afrontan ni cuánto representa el servicio de esas obligaciones sobre sus ingresos. Esos datos serían necesarios para evaluar la magnitud del riesgo financiero asociado al endeudamiento.
Sin embargo, la combinación de una baja proporción de personas que ahorran, una elevada incidencia del crédito y un uso mayoritario de los préstamos para gastos básicos muestra que una parte de la población dispone de poco margen para absorber nuevas dificultades económicas.
Menos reservas y más compromisos sobre los ingresos futuros
La relación entre el ahorro y el endeudamiento permite comprender por qué ambos fenómenos son relevantes para la economía de los hogares. El ahorro funciona como una reserva para afrontar imprevistos, planificar gastos y evitar que cada necesidad extraordinaria obligue a buscar financiamiento.
Cuando esa reserva es reducida o inexistente, las familias quedan más expuestas a cambios en sus ingresos y a gastos que no pueden postergar. En ese escenario, el crédito puede resolver una necesidad inmediata, pero genera compromisos de pago que deben afrontarse con recursos futuros.
La situación se vuelve más exigente cuando los préstamos se destinan a alimentos, salud, tarifas y servicios, porque esos gastos se repiten mes a mes. El hogar debe cubrir las necesidades actuales y, al mismo tiempo, cancelar las deudas anteriores, una combinación que puede limitar su capacidad para recuperar el ahorro.
Los resultados de Zentrix muestran que esta dinámica tiene una incidencia importante entre los menores de 40 años y los sectores de menores ingresos. En ambos casos, la capacidad de guardar dinero es reducida y el recurso al crédito presenta una incidencia elevada.
El relevamiento, por sí solo, no permite afirmar que el ahorro nacional haya caído en una magnitud determinada ni cuantificar cuánto creció el endeudamiento total de las familias argentinas. Para establecer esas tendencias sería necesario contrastar las respuestas de los encuestados con estadísticas sobre préstamos, tarjetas de crédito, morosidad, ingresos y ahorro de los hogares.
No obstante, los datos permiten identificar una dificultad concreta en la economía cotidiana: más de la mitad de los encuestados tomó deuda durante los seis meses previos al estudio y menos de uno de cada diez declara conseguir ahorrar. Entre los menores de 40 años, la proporción que logra guardar dinero cae al 3%, mientras que en la clase baja apenas alcanza el 0,9%.
La combinación de estos indicadores muestra que, para una parte importante de los hogares, sostener los gastos del presente absorbe los recursos que podrían destinarse al futuro. El crédito permite cubrir necesidades inmediatas, pero la falta de ahorro reduce las alternativas disponibles para afrontar imprevistos y aumenta la importancia de contar con ingresos suficientes para cumplir las obligaciones asumidas.
Las ventas por el Día de la Madre cayeron 1,4% y acumulan cinco años de bajas https://t.co/SYqFLZlZzf https://t.co/zO1Dv64Hbx
— Radio Up (@radioupar) October 18, 2026
