
 //
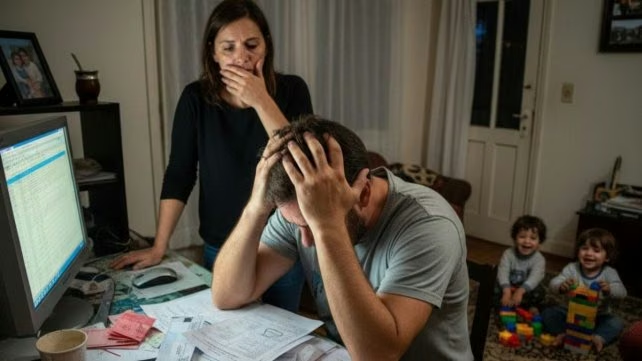
La morosidad de las familias en Argentina subió al 18% del crédito total durante julio de 2026, lo que representó el 21° incremento mensual consecutivo, según el Monitor Mensual de Crédito a las Familias elaborado por Eco Go y la Universidad Austral. En comparación con julio de 2025, el indicador acumuló una suba de 10,3 puntos porcentuales, en un contexto de mayor dificultad para afrontar las obligaciones crediticias.
El impacto también se refleja en la cantidad de personas endeudadas: el 26,6% de los titulares de crédito se encuentra en situación de mora. La proporción aumentó 0,3 puntos porcentuales durante julio y acumuló una diferencia de 8,3 puntos porcentuales interanuales.
El stock total de deuda informada de las familias alcanzó $99,4 billones a precios de julio de 2026. Sin embargo, el crédito registró una contracción real mensual del 0,7% respecto de junio, aunque todavía mantiene una expansión del 4,7% frente a julio de 2025.
En cuanto al origen de los préstamos, el sistema financiero tradicional concentra el 85,4% del crédito, equivalente a $84,9 billones, y presenta una morosidad del 15,8% medida sobre los montos adeudados.
En tanto, los proveedores no financieros de crédito (PNFC), entre ellos las emisoras de tarjetas no bancarias y las fintech, reúnen el 14,6% del mercado, con una cartera de $14,5 billones. Sin embargo, este segmento registra una mora del 31,3%, el porcentaje más elevado entre los distintos tipos de prestamistas analizados.
El informe también identificó una señal de estabilización en la denominada mora operativa, que contempla los atrasos correspondientes a las situaciones 3 y 4 y excluye los créditos considerados irrecuperables en situación 5. Este indicador se ubicó en 11,8% del crédito, mostrando una posible meseta después de varios meses de deterioro.
A nivel provincial, La Rioja presentó el mayor índice de morosidad por monto, con 25,3%, seguida por Santa Cruz, con 23,6%, y San Luis, con 23,5%. En el extremo opuesto se ubicaron La Pampa, con 9,6%, la Ciudad Autónoma de Buenos Aires, con 12,4%, y Entre Ríos, con 14%.
El nivel de endeudamiento también presenta diferencias según la relación entre el crédito destinado a las familias y el Producto Bruto Geográfico de cada jurisdicción. Tucumán registró la mayor proporción, con 13,5%, seguida por Catamarca, con 12,3%, y Formosa, con 11,8%.
Por último, la evolución mensual del crédito real mostró comportamientos dispares. La Pampa fue la única provincia que registró un crecimiento durante julio, con una variación de 0,5%, mientras que Chaco tuvo la mayor contracción, con una caída real del 2,1%.