

 //
La industria textil y de indumentaria atraviesa uno de los escenarios más críticos de los últimos años. Según un informe de la Fundación Pro Tejer, la cadena de valor acumula 14 meses consecutivos de caída interanual en la producción y perdió más de 28.000 puestos de trabajo registrados y 1.000 empresas desde el inicio de la gestión de Javier Milei.
El deterioro de la actividad se profundizó en los últimos meses y posiciona al sector entre las ramas con mayor contracción de toda la industria manufacturera argentina.
De acuerdo con el relevamiento, la producción textil registra resultados negativos desde julio de 2025 y se ubicó por debajo de los niveles de 2023 en 31 de los últimos 32 meses evaluados.
Los indicadores correspondientes a agosto reflejan la magnitud de la crisis. La producción textil cayó un 9,4% interanual y acumuló un retroceso del 33,8% en comparación con el mismo mes de 2023.
La situación también afecta al rubro de prendas de vestir, cuero y calzado, que registró una contracción interanual del 14,7% durante agosto.
Dentro de ese segmento, el calzado fue la actividad más golpeada, con una caída del 30,8% interanual, uno de los retrocesos más pronunciados de toda la cadena productiva.
La industria textil trabaja con menos de la mitad de su capacidad
La caída de la producción también se refleja en los niveles de utilización de la capacidad instalada. Según el informe de Pro Tejer, el indicador descendió al 44,6% en agosto, evidenciando las dificultades que atraviesan las fábricas para sostener su actividad.
El panorama resulta todavía más preocupante al observar el promedio acumulado entre enero y agosto de 2026. Durante ese período, la utilización de la capacidad instalada se ubicó en apenas 40,6%, el nivel más bajo de toda la serie histórica, con excepción del período de la pandemia de 2020.
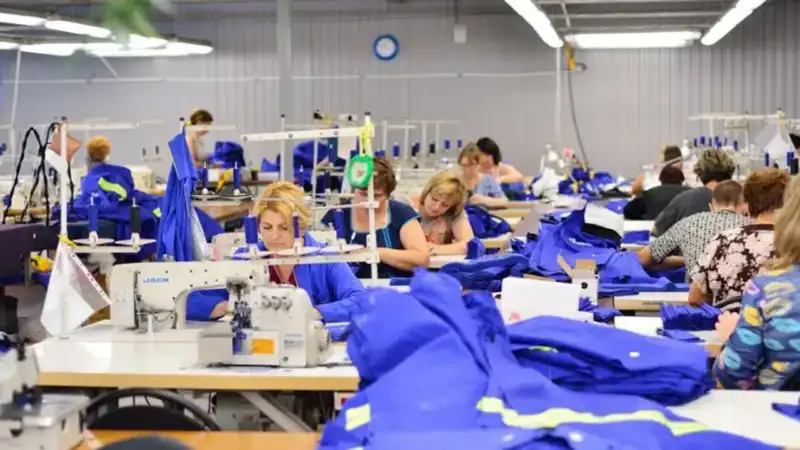
En términos concretos, esto significa que seis de cada diez máquinas textiles permanecen paradas en los establecimientos productivos.
La baja actividad industrial impacta directamente sobre las empresas, los trabajadores y los distintos eslabones de una cadena de valor que comprende desde la producción de materias primas hasta la comercialización de prendas y calzado.
La pérdida del poder adquisitivo golpea al consumo
El informe de la Fundación Pro Tejer identificó a la caída del poder adquisitivo de los hogares como uno de los principales factores detrás de la recesión del sector.
La pérdida de ingresos y el encarecimiento relativo de los servicios esenciales redujeron la capacidad de consumo de las familias, especialmente en rubros como indumentaria y calzado.
En agosto, el Salario Mínimo, Vital y Móvil registró una caída del 12% interanual y una pérdida del 44% respecto de 2023.
Por su parte, el salario registrado del sector privado retrocedió un 2% interanual, mientras que las remuneraciones del sector público también disminuyeron un 2% frente al mismo período del año anterior.
En la comparación con 2023, el salario público acumuló una caída del 25%, según los datos incluidos en el relevamiento.
Esta reducción de los ingresos disponibles repercutió sobre las ventas y profundizó las dificultades de las empresas textiles para sostener sus niveles de producción.
Caen las ventas en supermercados y centros comerciales
La contracción del consumo interno aparece reflejada en los principales indicadores comerciales correspondientes a los primeros ocho meses de 2026.
Entre enero y agosto, las ventas reales en centros comerciales cayeron un 11,1% interanual, mientras que la comparación con 2023 mostró un retroceso del 28,5%.
En tanto, las ventas en supermercados registraron una baja del 7% interanual y una contracción del 16,2% respecto de los niveles de 2023.
Estos resultados muestran cómo la pérdida de poder adquisitivo repercute sobre la demanda de bienes de consumo y afecta directamente a sectores sensibles a los ingresos familiares, como la indumentaria y el calzado.
Un escenario crítico para la cadena de valor textil
El diagnóstico de Pro Tejer expone una combinación de factores que profundizan la crisis de la actividad: caída de la producción, reducción del consumo, pérdida de empleos, cierre de empresas y capacidad instalada ociosa.
Con más de 28.000 puestos de trabajo registrados perdidos y alrededor de 1.000 empresas menos desde el comienzo de la actual gestión nacional, la cadena textil enfrenta un escenario de fuerte retroceso.
Los indicadores de producción y comercialización muestran, además, que la actividad todavía no logra recuperar los niveles registrados en 2023.
La persistencia de la caída industrial y el deterioro del mercado interno mantienen bajo presión a uno de los sectores manufactureros con mayor presencia en la generación de empleo y en el entramado productivo nacional.
Ver esta publicación en Instagram
Leé también: La industria textil argentina alerta por el avance de las importaciones y denuncia "competencia fraudulenta"
