

 //
El Fondo Monetario Internacional (FMI) volvió a intervenir en el debate sobre el rumbo económico argentino con una nueva exigencia: avanzar en reformas estructurales del sistema tributario. Esta vez, el organismo puso el foco en las exenciones del impuesto al valor agregado (IVA), los impuestos a los combustibles y otros gravámenes que considera distorsivos. El planteo se inscribe en una relación financiera en la que el acceso a los dólares del Fondo está sujeto a evaluaciones periódicas, metas fiscales y negociaciones sobre las condiciones del programa.
La recomendación fue formulada por Dabla-Norris, subdirectora del Departamento de Asuntos Fiscales del FMI, quien destacó la disciplina fiscal aplicada por el Gobierno argentino, aunque sostuvo que todavía son necesarias nuevas medidas para mejorar la recaudación y la eficiencia del gasto.
El mensaje vuelve a poner en discusión el alcance de la influencia del organismo sobre la política económica nacional. Bajo el argumento de fortalecer las cuentas públicas, el Fondo promueve cambios que afectan decisiones centrales del Estado: qué impuestos cobrar, qué sectores conservarán beneficios fiscales y de qué manera se distribuirá la carga tributaria.
La situación plantea una contradicción de fondo para la soberanía económica argentina. El Gobierno conserva formalmente la facultad de definir su política fiscal, pero la necesidad de acceder al financiamiento del FMI condiciona las alternativas disponibles y aumenta el peso de las exigencias del acreedor sobre las decisiones nacionales.

El FMI exige cambios impositivos y amplía el alcance de sus condiciones
Dabla-Norris sostuvo que Argentina debe eliminar o reducir los llamados gastos tributarios, especialmente las exenciones del IVA. También reclamó normalizar los impuestos a los combustibles y avanzar en la eliminación gradual de otros tributos que, según el diagnóstico del organismo, generan distorsiones económicas.
La propuesta consiste en reemplazar esos gravámenes por un sistema tributario que permita sostener los ingresos públicos de manera más duradera. Sin embargo, detrás de esa formulación técnica hay decisiones distributivas que exceden los objetivos contables de la administración nacional.
Modificar las exenciones del IVA supone revisar beneficios que alcanzan a determinadas actividades, operaciones o sectores. Su eliminación puede ampliar la recaudación, pero también obliga a determinar quiénes absorberán los costos de los cambios y cuáles serán sus consecuencias sobre los precios y el consumo.
La discusión sobre los impuestos a los combustibles tiene implicancias similares. Cualquier modificación puede repercutir en el transporte, la logística y los costos de producción, con efectos que dependen del diseño de la medida y de la posibilidad de trasladar los incrementos a los precios finales.
El FMI presenta estas reformas como instrumentos para mejorar la eficiencia tributaria. La pregunta que queda abierta es por qué las prioridades de un organismo acreedor deben adquirir semejante peso en la definición de la estructura impositiva de un país que enfrenta sus propias necesidades productivas y sociales.
La disciplina fiscal puede ser un objetivo de política económica, pero no determina por sí sola qué impuestos deben modificarse, qué beneficios deben eliminarse ni quién debe asumir el costo del ajuste. Esas decisiones involucran intereses económicos y sociales que requieren una discusión pública sobre sus consecuencias.
Cuando el acceso al financiamiento depende de revisiones externas, las recomendaciones del acreedor dejan de ser una discusión exclusivamente técnica y pasan a formar parte de las condiciones que delimitan las decisiones del Estado.
Los dólares del Fondo y el margen de decisión del Gobierno
La presión sobre la política tributaria se produjo mientras el Gobierno negociaba la finalización de la tercera revisión del acuerdo con el FMI, correspondiente al primer semestre. La aprobación del examen era necesaria para habilitar el tratamiento del caso en el Directorio Ejecutivo y avanzar con un desembolso pendiente de 869 millones de dólares.
El proceso estaba atravesado por el incumplimiento de la meta de superávit primario. Entre enero y junio, el Gobierno acumuló un resultado positivo de 6,29 billones de pesos, por debajo de los 6,86 billones comprometidos con el organismo. El desvío alcanzó los 573.974 millones de pesos.
Ante esa diferencia, el equipo económico necesitaba que el Fondo concediera un waiver, una dispensa que permitiera continuar con la revisión pese al incumplimiento del objetivo fiscal.
El episodio expone el mecanismo de condicionamiento financiero: el Gobierno debe demostrar el cumplimiento de metas acordadas con el organismo y, cuando los resultados quedan por debajo de lo establecido, necesita negociar una excepción para que el programa pueda continuar.
La relación es desigual. El FMI dispone de herramientas para evaluar los compromisos y determinar si están dadas las condiciones para avanzar con los desembolsos. La Argentina, en cambio, debe negociar bajo la presión que representa la necesidad de financiamiento y el peso de sus obligaciones externas.
En este escenario, las nuevas exigencias tributarias se suman a las metas fiscales y monetarias ya establecidas. La discusión no se limita a corregir un desvío contable: alcanza la forma en que el Estado recauda, organiza sus recursos y define sus prioridades.
El Gobierno puede aceptar, modificar o negociar las propuestas del Fondo, pero esa capacidad formal convive con una restricción material: necesita sostener el acceso al financiamiento mientras cumple con los compromisos asumidos.
La disciplina fiscal como argumento para profundizar las reformas
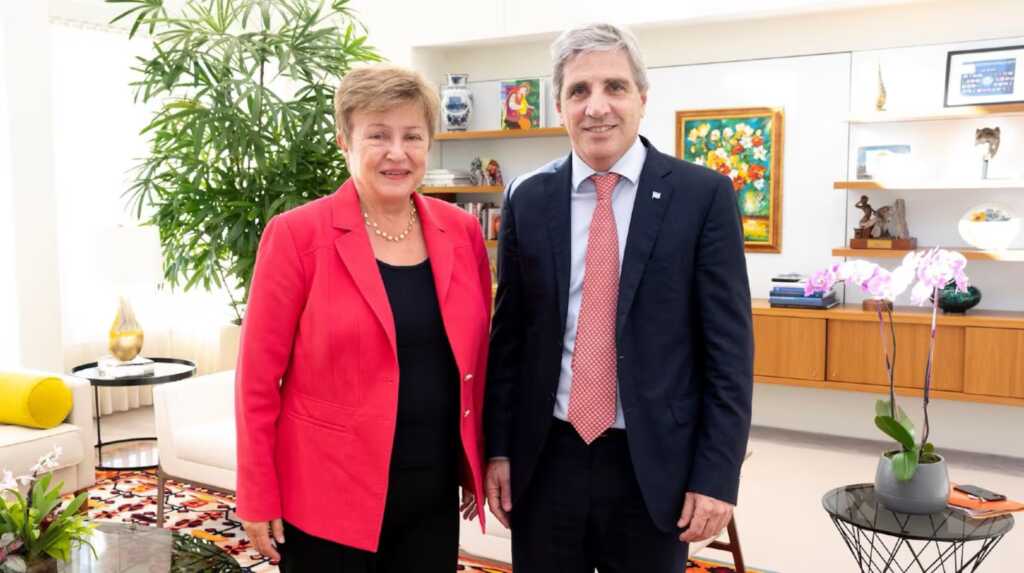
Tras reunirse con el ministro de Economía, Luis Caputo, la directora gerente del FMI, Kristalina Georgieva, elogió la disciplina fiscal argentina y la destacó como una referencia internacional.
Ese reconocimiento contrasta con la necesidad del Gobierno de solicitar una dispensa por el incumplimiento de la meta de superávit primario. También muestra el lugar central que ocupa el equilibrio de las cuentas públicas en la evaluación del programa.
La disciplina fiscal constituye uno de los ejes de la estrategia económica de Javier Milei. El Fondo respalda ese objetivo, pero ahora reclama avanzar sobre la estructura tributaria para modificar la composición de los ingresos del Estado.
El problema es que el equilibrio fiscal, considerado de manera aislada, no explica cómo se distribuyen los costos de las decisiones económicas. Un resultado positivo en las cuentas públicas no permite determinar por sí mismo qué sectores aportan más recursos, cuáles pierden beneficios o qué efectos tienen las reformas sobre el consumo, el empleo y la producción.
Por eso, la discusión sobre las exenciones del IVA y los impuestos a los combustibles requiere examinar tanto su impacto recaudatorio como sus consecuencias sociales y productivas.
El planteo del FMI instala una pregunta central: ¿el objetivo es construir un sistema tributario que responda a las necesidades de la Argentina o adaptar la política impositiva a las prioridades del programa financiero? Ambas cuestiones pueden coincidir en algunas medidas, pero no son equivalentes ni garantizan los mismos resultados.
Reservas internacionales y metas fiscales, dos indicadores bajo revisión
Mientras el Gobierno buscaba resolver las observaciones sobre las cuentas públicas, el Banco Central sí logró cumplir la meta de reservas netas correspondiente a junio, después de que el FMI flexibilizara el objetivo.
La variación acumulada desde fines de 2024 fue de menos 3.111 millones de dólares, dentro del límite de menos 8.600 millones establecido para ese mes. En las dos auditorías anteriores, la autoridad monetaria no había alcanzado la meta.
El resultado permitió mostrar avances en uno de los parámetros del acuerdo, aunque no eliminó las dificultades vinculadas con el objetivo fiscal.
La diferencia es relevante porque evidencia que el cumplimiento del programa depende de varios compromisos específicos. El resultado favorable en reservas no compensaba automáticamente el desvío del superávit primario, por lo que el Gobierno debía continuar negociando con el organismo.
En términos políticos y económicos, la revisión de estos indicadores refleja el grado de seguimiento al que está sometido el programa argentino. Las cuentas públicas y las reservas se convierten en variables de evaluación periódica, con consecuencias sobre la continuidad de las negociaciones financieras.
El FMI recorta el crecimiento mientras reclama nuevas reformas
La presión sobre la política tributaria coincidió con una revisión a la baja de las perspectivas económicas del país. En la edición del World Economic Outlook citada en el material original, el FMI redujo su pronóstico de crecimiento argentino del 3,5% al 2,1% para el año en curso.
Para 2027, el organismo también recortó en medio punto su estimación, hasta el 3,5%.
Las proyecciones del Relevamiento de Expectativas de Mercado (REM) del Banco Central eran más moderadas: estimaban una expansión del 1,5% para el año en curso y del 3% para 2027.
La revisión de las previsiones no demuestra que las exigencias del Fondo sean la causa de una menor expansión económica. Sin embargo, plantea una tensión que merece atención: mientras el organismo reclama profundizar las reformas para fortalecer las cuentas públicas, sus estimaciones anticipan un crecimiento inferior al previsto anteriormente.
En ese contexto, las modificaciones tributarias no pueden evaluarse únicamente por su capacidad para aumentar los ingresos fiscales. También importa cómo afectan los costos de las empresas, los precios que pagan los consumidores y las posibilidades de recuperación de la actividad.
El debate sobre el rumbo económico exige considerar esas variables en conjunto. De lo contrario, la discusión queda reducida al cumplimiento de las metas acordadas con el acreedor, sin examinar suficientemente las consecuencias de las medidas sobre la economía real.

Dependencia financiera y soberanía económica
El nuevo reclamo del FMI vuelve a poner en evidencia la asimetría entre el organismo y la Argentina. El Fondo dispone de mecanismos para evaluar el programa, reclamar correcciones y condicionar el acceso a nuevos desembolsos. El Gobierno, por su parte, debe administrar sus necesidades de financiamiento y negociar bajo las restricciones que impone esa relación.
La dependencia financiera se expresa en esa capacidad desigual para influir sobre las decisiones económicas. Cuanto más relevante resulta el financiamiento del organismo para sostener el programa, mayor es el peso que adquieren sus evaluaciones y condiciones en las alternativas que enfrenta el Gobierno.
Hablar de sometimiento económico supone una interpretación política sobre el alcance de esa dependencia. El concepto apunta a la posibilidad de que las necesidades financieras terminen subordinando decisiones nacionales a prioridades establecidas en una negociación desigual. Para evaluar esa afirmación, resulta necesario observar las condiciones concretas del acuerdo, las medidas finalmente adoptadas y el margen real que conserva el Estado para apartarse de las recomendaciones del Fondo.
En este caso, el reclamo sobre las exenciones del IVA, los impuestos a los combustibles y otros gravámenes muestra que la discusión con el organismo alcanza decisiones estructurales de la política económica. El FMI no se limita a evaluar cuánto recauda el Estado: también propone cómo modificar el sistema tributario.
La cuestión de fondo es cuánto espacio conserva la Argentina para definir sus propias prioridades cuando el acceso a los dólares depende de la aprobación de revisiones externas. La autonomía formal del Estado convive con una dependencia material que condiciona las decisiones disponibles.
Mientras el Gobierno negocia el desembolso pendiente y busca cerrar la revisión del acuerdo, el Fondo vuelve a colocar sus exigencias en el centro de la agenda. La Argentina necesita financiamiento; el FMI utiliza su posición de acreedor para impulsar reformas. En esa desigualdad se encuentra el núcleo del debate sobre la soberanía económica y los límites de la política nacional.
Una familia necesitó más de $1,6 millones para no ser pobre en septiembre, según el INDEC https://t.co/KGJoKDxgmY https://t.co/Ite26wsmMH
— Radio Up (@radioupar) October 14, 2026
