

 //

El fuerte crecimiento del endeudamiento de los hogares argentinos volvió a encender las alarmas. Casi 6 millones de personas tienen deudas atrasadas, en un escenario marcado por salarios deteriorados, aumento de tarifas, mayor precarización laboral y el uso creciente del crédito para cubrir gastos cotidianos.
Así lo explicó Martín Epstein, politólogo y periodista económico del Centro de Economía Política Argentina (CEPA), durante una entrevista con el programa La Última Rosca, emitido por Radio Up.
Para Epstein, la morosidad no puede analizarse únicamente como un problema de decisiones individuales o falta de educación financiera: “No es culpa de las familias, no es culpa de falta de educación financiera, es culpa de un gobierno que viene llevando adelante una política de ajuste brutal”, sostuvo.
En ese sentido, describió un escenario de familias altamente endeudadas, salarios deprimidos, tarifas en aumento y un mercado laboral con mayor desempleo y precarización: “Las condiciones de vida van ahorcando progresivamente las familias”, afirmó.

Endeudamiento para llegar a fin de mes
Uno de los principales puntos señalados por el especialista es que el crédito dejó de utilizarse únicamente para afrontar inversiones importantes y comenzó a funcionar como una herramienta para cubrir necesidades básicas: “Cuando vos tomás un préstamo por 100.000 pesos, cuando el préstamo es por 300.000 pesos, no se está hablando de un crédito productivo”, explicó Epstein, al referirse a los préstamos destinados a gastos corrientes, refinanciar tarjetas o pagar cuotas que las familias ya no pueden afrontar con sus ingresos.
También puso el foco en el crecimiento del uso de las tarjetas de crédito para realizar compras en supermercados. Según señaló, este indicador pasó de niveles cercanos al 30% en años anteriores a alrededor del 45%: “Significa básicamente que los consumos corrientes se patean para adelante”, sostuvo. Y agregó que allí comienza a formarse una “bola de nieve” de deuda que, con el tiempo, puede volverse difícil de cancelar.
Las billeteras virtuales y las tasas de interés
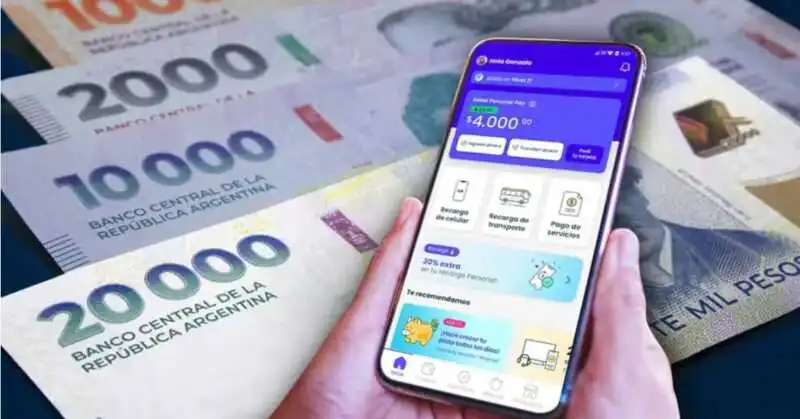
Epstein también cuestionó las condiciones de los préstamos otorgados a través de billeteras virtuales. Según explicó, estos créditos pueden presentar costos financieros muy elevados: “La tasa de interés acumulándole el costo financiero total puede andar por encima del 300%”, afirmó al referirse a determinados préstamos ofrecidos por billeteras virtuales.
Para el especialista, el problema se agrava cuando esos préstamos no se destinan a una inversión sino a cubrir gastos habituales: “Refinanciar tarjeta de crédito, pagar la cuota del colegio de los pibes que no te alcanza, tomar un préstamo para zafar un mes”, enumeró.
En ese contexto, advirtió que muchas familias terminan recurriendo a nuevas fuentes de financiamiento cuando ya no pueden acceder al crédito formal.
Del banco a las billeteras y al préstamo informal
El especialista explicó que existe una suerte de “escalafón de formalidad” en el acceso al crédito. Quienes cuentan con empleo registrado y mejores condiciones económicas pueden acceder al sistema financiero tradicional, mientras que las personas con mayores niveles de informalidad quedan expuestas a alternativas más costosas: “Si vos vas bajando tu escala de formalidad y llegás a un nivel de informalidad más extrema, bueno, esas son las condiciones en las que te vas a endeudar”, señaló.
En los casos más extremos aparece el préstamo informal, que según Epstein es uno de los aspectos más difíciles de medir porque no queda registrado en las estadísticas oficiales: “El préstamo que no está registrado en ninguna entidad”, explicó, puede tener tasas mucho más altas y condiciones de cobro diferentes a las del sistema financiero formal.
El endeudamiento alcanza a todo el país
Epstein remarcó que el problema no se limita a determinadas regiones. Si bien existen diferencias entre provincias en cuanto a los montos y la cantidad de personas endeudadas, sostuvo que prácticamente todo el país atraviesa dificultades: “No hay una provincia que esté salvada, que no tenga problemas de demora, que no tenga dificultades en las familias para poder cumplir con sus obligaciones”, afirmó.
También explicó que los créditos hipotecarios no aparecen como el principal origen de la morosidad. Por el contrario, señaló que las familias priorizan el pago de esos préstamos para evitar perder sus viviendas y recurren a otras formas de endeudamiento para sostenerlos: “No sería el crédito hipotecario ni el que empuja el endeudamiento ni el que empuja el incumplimiento, sino más bien el de gastos corrientes”, sostuvo.
Qué podría hacer el Gobierno
Consultado sobre las posibles medidas para enfrentar el problema, Epstein planteó que el Gobierno debería asumir un rol activo: “Lo primero que el gobierno tiene que hacer es no mirar para otro lado”, expresó, y consideró que no alcanza con definir el endeudamiento de millones de personas como un problema exclusivamente privado.
Entre las alternativas mencionó la posibilidad de establecer una tasa de interés de referencia y utilizar la banca pública para ofrecer mecanismos de refinanciación con condiciones más accesibles: “Podría efectivamente usar la banca pública como forma de descomprimir la presión del sistema financiero al menos sobre las familias con préstamos a tasa de interés un poco más razonables”, afirmó.
Finalmente, cuestionó el argumento de que una asistencia de este tipo implicaría simplemente “regalar plata” y sostuvo que el objetivo debería ser evitar que las familias queden atrapadas en una situación de insolvencia: “Una tasa del 200% anual es una tasa usuraria y que si no hiciste nada para impedirlo, al menos tendrías que hacer algo para actuar en consecuencia”, concluyó.
