 //

El crecimiento del endeudamiento de familias, trabajadores y pequeñas empresas volvió a poner bajo la lupa las condiciones de los créditos, los intereses y las herramientas utilizadas por entidades financieras y plataformas digitales para reclamar el pago de las deudas.
En este contexto, el presidente del Colegio de Abogados de Misiones, Antonio López Forastier, dialogó con “Realidad Mixta” de Radio Up y explicó que existe un marco legal vigente que permite a los deudores recurrir a la Justicia para discutir intereses que considere abusivos y advirtió sobre las consecuencias de las refinanciaciones sucesivas.
“Estamos viviendo un momento de transición en lo que tiene que ver con la forma en que tomamos crédito”, señaló el abogado, al explicar que al sistema tradicional se sumaron las fintech, entre ellas Mercado Pago y Mercado Libre.
Según explicó, el problema no se limita al capital solicitado, sino que también involucra los intereses y otros costos asociados. “Estamos en presencia de algo que desde el punto de vista legal es difícilmente defendible”, sostuvo al referirse a los altos intereses aplicados en determinados créditos digitales.
López Forastier remarcó que los jueces cuentan con facultades para morigerar intereses cuando consideran que existe un abuso. En ese sentido, planteó una recomendación que, según reconoció, puede resultar contraria a lo que habitualmente piensa una persona endeudada: “Uno tiene que tratar de llegar ante el magistrado, ante el juez, para poner sobre la mesa esta discusión”.
“La reacción debe ser la contraria”

El presidente del Colegio de Abogados explicó que muchas personas evitan acudir a la Justicia por temor a que el proceso empeore su situación. Sin embargo, consideró que frente a determinadas tasas la estrategia debería ser diferente.
“El deudor quiere evitar el proceso judicial porque dice no, llevar a juicio va a ser peor que lo que estoy viviendo. Bueno, en este caso en particular y con estas tasas ya de tipo usurario que están a la vista de cualquier persona, están sobreestimadas, justamente la reacción debe ser la contraria”, afirmó.
También cuestionó que las fintech recurran menos a la vía judicial para reclamar las deudas y señaló que, en cambio, pueden aparecer bloqueos, restricciones y registros negativos.
“Uno termina preso de un sistema donde si no paga a Mercado Pago o alguna de las fintech que actúan en consonancia, termina teniendo bloqueos a la hora de poder acceder y empiezan con los datos del Veraz y acá y allá”, describió.
Por eso, insistió en que la primera recomendación es consultar a un abogado de confianza y analizar la posibilidad de llevar el reclamo ante la Justicia.
“Haga el contrasentido a este al que me refería, vaya, acuda a la Justicia para solicitar la morigeración de esos intereses”, sostuvo.
Endeudamiento no es lo mismo que intereses
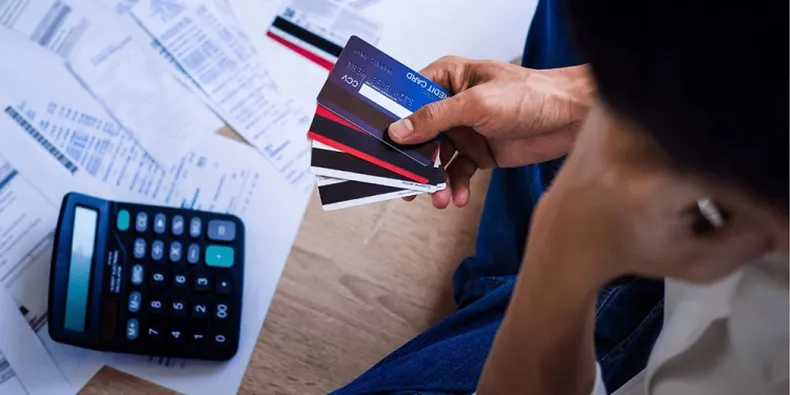
Ante el escenario de trabajadores que llegan a destinar gran parte de sus ingresos al pago de deudas, López Forastier planteó que la discusión debe dividirse entre el capital recibido y los costos financieros.
“Lo que hay que tener en claro acá que la discusión un poco hay que desdoblarla en dos, una cosa es el endeudamiento, el capital que uno toma y otra cosa son los gastos, intereses y serían los que nosotros yo denominaba los gastos ocultos para cualquier ciudadano”, explicó.
En esa línea, remarcó que el reclamo de los deudores no necesariamente apunta a desconocer la obligación contraída, sino a discutir las condiciones en las que deben devolverla.
“La gente no está diciendo ‘yo no quiero devolver lo que tomé’. Lo que yo quiero es una regulación adecuada para poder devolver algo razonablemente parecido a lo que tomé”, afirmó.
Para el abogado, las tasas aplicadas por algunas plataformas pueden superar ampliamente a las de los bancos tradicionales. Por eso consideró que la visibilización del problema, tanto individual como colectiva, es importante, aunque cada reclamo concreto debería analizarse de manera particular.
“Esto se le fue de las manos” al Estado

López Forastier también apuntó contra la falta de regulación adecuada del fenómeno del endeudamiento digital.
“En sede administrativa ya vimos que la parte institucional estatal no va a tomar cartas en el asunto. Esto es algo que para mí se le fue de las manos los distintos actores económicos y en particular al Estado al no regularlo”, cuestionó.
Al mismo tiempo, recordó que existen herramientas dentro de las normas de defensa del consumidor para proteger a quienes enfrentan condiciones contractuales abusivas.
El problema, explicó, radica en que un consumidor puede conocer cuánto dinero recibe, pero no necesariamente comprender cuánto terminará pagando.
“No cualquier persona está en condiciones de saber cuánto tiene que devolver y, a su vez, si se atrasa, cómo se aplican esos intereses”, sostuvo.
A eso se suma, según detalló, la capitalización de intereses y los mecanismos matemáticos que pueden hacer crecer rápidamente una deuda.
“Uno entra en una deuda con un determinado porcentaje de interés y después uno cuando hace los cálculos no entiende cómo llegan al costo total financiero”, señaló.
En Misiones, afirmó, los tribunales cuentan con antecedentes favorables para quienes buscan discutir situaciones de abuso: “La mayoría de los magistrados tienen un criterio bastante claro en este sentido de morigerar los abusos que generalmente se cometen a través de los intereses”.
Embargos bancarios: qué puede hacer un acreedor

Otro de los puntos abordados durante la entrevista fueron los embargos de cuentas bancarias, especialmente frente a deudas con organismos estatales.
López Forastier se refirió al caso de un profesional que, tras refinanciar una deuda con ARCA y dejar de pagar una o dos cuotas, habría sufrido el bloqueo de la totalidad de sus cuentas.
“Los abogados entendemos que ese tipo de actuaciones escapa a las atribuciones, hay un exceso en el uso de atribuciones por parte del ARCA”, sostuvo.
Explicó que los procedimientos judiciales establecen que, cuando existen otros bienes identificables del deudor, no debería necesariamente bloquearse la totalidad de sus cuentas, ya que eso puede impedirle continuar generando ingresos.
“No debe impedir la generación de riqueza a través del bloqueo total de todas las cuentas”, afirmó.
Según explicó, puede ocurrir que un organismo conozca que el contribuyente posee un vehículo o varias cuentas bancarias y, aun así, avance sobre todas ellas.
“Es mucho más fácil inhibir a una persona y esperar que venga y ofrezca una solución”, cuestionó, y agregó que el criterio debería ser limitar la medida al monto efectivamente reclamado.
“Si yo debo cien a ARCA, por los cien me deberían bloquear, no por los trescientos o cuatrocientos que tengo”, ejemplificó.
Leé también: Ingresos Brutos, el sostén de las provincias: Misiones se ubica segunda en el ranking de las más dependientes
La advertencia sobre las cuentas corrientes
El presidente del Colegio de Abogados también planteó una segunda recomendación vinculada con los productos bancarios: analizar cuidadosamente la apertura de una cuenta corriente al momento de tomar un crédito.
Explicó que este tipo de cuentas posee mecanismos de ejecución que pueden resultar más rápidos que los correspondientes a otros productos financieros.
“La segunda recomendación para la gente es que no acepte tener cuenta corriente si quiere tomar un crédito con el banco”, sostuvo.
Según explicó, en determinados casos los bancos pueden utilizar la cuenta corriente para debitar obligaciones impagas de otros productos y posteriormente emitir un certificado de deuda.
Por eso insistió: “No acepten la apertura de una cuenta corriente de manera tal de que cuando exista un inconveniente sea un debate un poco más equilibrado”.
“No pagues más, que te reclamen judicialmente”
Finalmente, López Forastier volvió a remarcar la importancia del asesoramiento profesional antes de aceptar una refinanciación.
Advirtió que muchas veces una persona, ante la amenaza de un proceso judicial, acepta modificar las condiciones originales de la deuda y termina firmando un acuerdo todavía más perjudicial.
“Pasa muchas veces que cuando uno en vez de ir a juicio refinancia, en esa refinanciación cambia las condiciones originales y firma algo más gravoso aún que lo que ya había firmado”, explicó.
Por eso, sostuvo que el asesoramiento legal puede llevar incluso a una recomendación que para el deudor resulte inesperada: “A muchos clientes asesoramos: ‘Mirá, no pagues más, que te reclamen judicialmente, vayamos a un proceso judicial’”.
Y resumió el objetivo de esa estrategia: “Pongamos blanco sobre negro y avancemos sobre tierra firme”.
La advertencia final apunta a evitar que una deuda inicialmente manejable termine agravándose mediante sucesivas refinanciaciones. “Si no uno sigue refinanciando y refinanciando y cuando el cliente llega al estudio prácticamente tiene firmado una situación tan disvaliosa que ni siquiera llevándole al proceso judicial a veces es solucionable”, concluyó.
Según un informe, 9 de cada 10 jóvenes entran en mora antes de conseguir empleohttps://t.co/6jaODW4ejl pic.twitter.com/vJRi80vKpD
— Radio Up (@radioupar) August 25, 2026