


 //

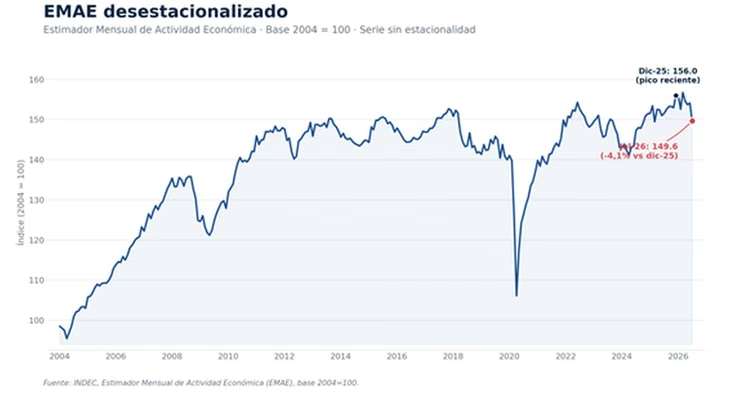
Los últimos datos publicados por el Instituto Nacional de Estadística y Censos (INDEC) obligan a revisar el diagnóstico sobre la marcha de la economía argentina. Después de varios períodos en los que el Gobierno nacional destacó la recuperación de la actividad, los principales indicadores oficiales muestran un cambio en el margen: el Producto Bruto Interno (PBI) cayó 0,6% en el segundo trimestre de 2026 respecto del primero, mientras que el Estimador Mensual de Actividad Económica (EMAE) se desplomó 2,9% en julio en términos desestacionalizados.
El dato del PBI tiene, además, otra lectura. En la comparación con el mismo trimestre del año anterior, la economía todavía registró un crecimiento del 2%. Esa diferencia entre la medición interanual y la variación respecto del trimestre inmediatamente anterior resulta central para entender la discusión actual: una economía puede mostrar crecimiento frente a un año atrás y, al mismo tiempo, estar atravesando un proceso de contracción en el corto plazo.
El PBI mostró una primera señal de contracción
El PBI es el principal indicador utilizado para medir el nivel de actividad de una economía. Resume el valor de los bienes y servicios finales producidos dentro del país y permite observar la evolución de componentes como el consumo, la inversión, el gasto público y el intercambio con el exterior.
En el segundo trimestre de 2026, el PBI desestacionalizado disminuyó 0,6% respecto del primer trimestre. Al mismo tiempo, la medición interanual permaneció en terreno positivo, con una expansión del 2%. La tendencia-ciclo, por su parte, mostró un incremento de 0,8%.
Por eso, el dato no permite sostener que la economía argentina ya se encuentre técnicamente en una recesión. Sí muestra, en cambio, una interrupción de la expansión en la comparación trimestral y una señal que adquiere mayor relevancia al ser seguida por el fuerte retroceso registrado por el EMAE en julio.
La diferencia entre ambos datos es fundamental. El crecimiento interanual refleja dónde está la economía respecto de doce meses atrás, mientras que la variación desestacionalizada permite observar qué ocurrió respecto del período inmediatamente anterior.
El EMAE profundizó la señal de alerta
El indicador que permite seguir con mayor frecuencia la evolución de la actividad es el EMAE, que funciona como una aproximación mensual al comportamiento de las cuentas nacionales.
Según el INDEC, en julio de 2026 la actividad económica cayó 2,9% respecto de junio en términos desestacionalizados. En la comparación interanual, el retroceso fue del 1,4%.
La magnitud de la caída mensual convierte al dato en una señal relevante. Se trata de un retroceso particularmente fuerte en el comienzo del tercer trimestre y ocurre después de la contracción trimestral registrada por el PBI.
Sin embargo, hay un dato que obliga a evitar conclusiones apresuradas: la tendencia-ciclo del EMAE aumentó 0,2% en julio. Es decir, mientras la serie desestacionalizada mostró una caída pronunciada, el indicador utilizado para observar la trayectoria más persistente de la actividad todavía permaneció en terreno positivo.
La fotografía, por lo tanto, es de desaceleración y deterioro del nivel de actividad, pero todavía no de una recesión oficialmente confirmada.

Por qué importa distinguir las distintas mediciones
La discusión sobre los números económicos suele quedar atrapada en una disputa entre indicadores que miden períodos diferentes. El problema aparece cuando se utiliza una sola de esas mediciones para describir toda la coyuntura.
La variación interanual compara un período con el mismo período del año anterior. Es útil para conocer cuánto cambió la actividad en doce meses, pero puede estar condicionada por el denominado efecto base.
La serie desestacionalizada, en cambio, compara el período corriente con el anterior eliminando patrones estacionales. Por eso resulta especialmente importante para observar los movimientos recientes de la economía.
La tendencia-ciclo busca suavizar las fluctuaciones de corto plazo para identificar una trayectoria más persistente. Precisamente por esa característica, puede tardar más en reflejar un cambio brusco de dirección.
En el caso argentino, los tres indicadores de julio entregaron señales diferentes: -2,9% mensual desestacionalizado, -1,4% interanual y +0,2% en tendencia-ciclo.
La lectura más prudente es que el deterioro del corto plazo merece atención, pero que todavía es necesario observar los próximos datos antes de determinar si se trata de una caída puntual o del comienzo de una contracción más prolongada.
El consumo también aparece como un punto de tensión
El comportamiento de la demanda interna constituye otro elemento relevante. El segundo trimestre mostró un retroceso del nivel general de actividad frente al trimestre anterior y el consumo privado se ubicó entre los componentes que explican el deterioro de la demanda.
El problema para la economía es que una recuperación sostenida necesita que el crecimiento pueda trasladarse a los distintos componentes de la demanda y a una mayor cantidad de sectores productivos. Cuando el crecimiento queda concentrado en determinadas ramas, mientras otras pierden dinamismo, el resultado agregado puede esconder una evolución mucho más heterogénea.
En ese sentido, la discusión no pasa solamente por determinar si el PBI es mayor o menor que un año atrás. También importa cómo se genera ese crecimiento, qué sectores lo explican y qué ocurre con el mercado interno.
Una economía con comportamientos cada vez más desiguales
Los datos disponibles muestran una economía atravesada por una fuerte heterogeneidad sectorial.
En los primeros meses de 2026, actividades como agricultura, minería y otros sectores vinculados a la producción y exportación habían mostrado desempeños positivos, mientras que la industria manufacturera presentaba mayores dificultades.
El contraste adquiere relevancia porque los sectores vinculados a recursos naturales y exportaciones pueden sostener parte del promedio general sin necesariamente producir el mismo efecto sobre el empleo, el consumo interno y el entramado de pequeñas y medianas empresas.
La información oficial más reciente también muestra señales negativas en otros segmentos de la economía. El Índice de Producción Industrial Manufacturero cayó 5% interanual en julio, según el propio INDEC.
En paralelo, las ventas de supermercados medidas a precios constantes retrocedieron 2,1% interanual en julio, mientras que el acumulado enero-julio mostró una caída del 2,7%.
Estos indicadores no equivalen por sí mismos a una recesión, pero sí aportan elementos para evaluar la profundidad del enfriamiento de la economía real.
El dato de julio cambia el escenario del tercer trimestre
El retroceso del 2,9% mensual del EMAE es especialmente relevante porque corresponde al primer mes del tercer trimestre.
Si durante agosto y septiembre se registraran nuevas caídas significativas, el resultado podría traducirse en una nueva contracción trimestral del PBI. En ese escenario, el debate sobre una eventual recesión adquiriría una dimensión diferente.
Por ahora, ese resultado todavía no puede darse por anticipado.
La definición habitual que identifica una recesión con dos trimestres consecutivos de caída del PBI desestacionalizado sirve como referencia para describir el escenario, pero no reemplaza el análisis integral del ciclo económico. En Argentina, además, no existe una única regla automática que convierta dos datos trimestrales negativos en una declaración oficial de recesión.
Por eso, con la información conocida hasta septiembre, resulta más preciso hablar de una economía que perdió dinamismo y enfrenta un riesgo creciente de recesión que afirmar que la recesión ya está confirmada.

La discusión económica queda abierta
Los datos del INDEC introducen una tensión evidente en el diagnóstico de la economía argentina. La comparación interanual todavía muestra crecimiento: el PBI aumentó 2% frente al segundo trimestre de 2025. Pero, al mismo tiempo, la economía se contrajo 0,6% respecto del trimestre anterior y el EMAE sufrió una caída mensual desestacionalizada del 2,9% en julio.
La diferencia entre ambos enfoques explica buena parte de la discusión pública.
El dato interanual permite afirmar que la economía produce más que doce meses atrás. El dato desestacionalizado, en cambio, advierte que la actividad se redujo frente al período inmediatamente anterior. Ambos números son oficiales y ambos son válidos; lo importante es no presentarlos como si midieran exactamente lo mismo.
El escenario, entonces, exige cautela. La economía argentina todavía no puede ser definida técnicamente como una economía en recesión sobre la base de los datos disponibles, pero sí atraviesa una etapa de fuerte deterioro en el margen.
El próximo trimestre será determinante. Si la caída de julio constituye un episodio aislado, el escenario podría revertirse. Si, por el contrario, el retroceso se prolonga durante agosto y septiembre, el dato del tercer trimestre podría confirmar un cambio de fase en el ciclo económico.
Por ahora, el principal dato que dejan las estadísticas oficiales es otro: el crecimiento dejó de ser una trayectoria lineal y la actividad económica ingresó en una zona de alerta.
Un dólar 10% más alto podría presionar el resultado fiscal de 2027 https://t.co/W788SFbIx8 pic.twitter.com/f3IrOtOFpX
— Radio Up (@radioupar) September 27, 2026

