

 //

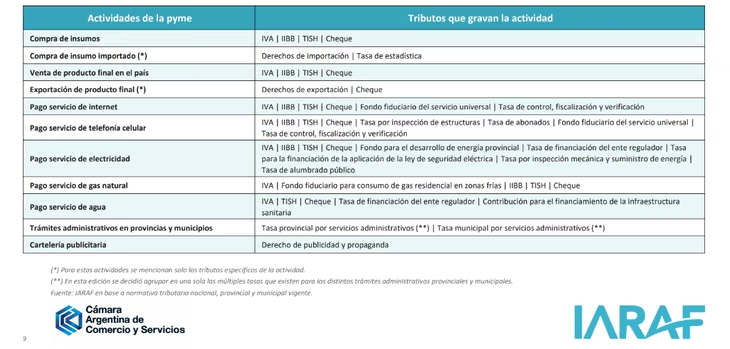
Las pequeñas y medianas empresas (pymes) argentinas deben desenvolverse en una estructura tributaria que reúne al menos 62 obligaciones entre impuestos y regímenes de recaudación e información, distribuidos entre los gobiernos nacional, provinciales y municipales. La multiplicidad de gravámenes y exigencias administrativas representa un desafío para la gestión cotidiana, la planificación financiera y la disponibilidad de recursos destinados a la actividad productiva.
El dato surge del Vademécum tributario argentino de pymes 2026, elaborado por el Instituto Argentino de Análisis Fiscal (IARAF) con el apoyo de la Cámara Argentina de Comercio y Servicios (CAC). El relevamiento identificó 34 tributos diferentes y 28 regímenes de retención, percepción e información que pueden alcanzar a una pyme representativa.
El estudio analiza la cantidad y diversidad de obligaciones que pueden recaer sobre una empresa durante un año. Por lo tanto, no mide la proporción de los ingresos o las ganancias que se destina al pago de impuestos, sino la amplitud del esquema tributario y administrativo que deben gestionar las compañías. También contempla los gravámenes que se trasladan explícitamente a los precios de los bienes y servicios utilizados en su funcionamiento.
Para realizar el análisis, el IARAF tomó como referencia una sociedad de responsabilidad limitada (SRL) con establecimiento propio, empleados registrados, vehículos y equipamiento tecnológico. El modelo incluye una empresa que compra insumos nacionales e importados, exporta parte de su producción, realiza operaciones bancarias y consume electricidad, gas, agua, internet y telefonía celular.
Cuántos impuestos pagan las pymes a Nación, provincias y municipios
De los 34 tributos identificados en el informe, 16 corresponden al Gobierno nacional, ocho a las administraciones provinciales y diez a los municipios. La distribución permite observar cómo las obligaciones fiscales se extienden sobre distintas etapas de la actividad empresarial.
Entre los gravámenes nacionales aparecen el Impuesto al Valor Agregado (IVA), el Impuesto a las Ganancias, el impuesto sobre los créditos y débitos bancarios, los derechos de importación y exportación, los impuestos sobre los combustibles líquidos y las contribuciones vinculadas con el empleo registrado.
En el ámbito provincial, el relevamiento contempla Ingresos Brutos, el Impuesto de Sellos y el Impuesto Inmobiliario, además de los gravámenes sobre automotores y distintas tasas relacionadas con servicios públicos y trámites administrativos.
Los municipios, por su parte, aplican tasas y derechos asociados con la inspección, seguridad e higiene, el alumbrado público, la propiedad inmobiliaria, los vehículos y la publicidad comercial, entre otros conceptos.
Esta diversidad de obligaciones alcanza diferentes instancias del funcionamiento de una empresa: la compra de materias primas e insumos, la contratación de trabajadores, la producción, la comercialización de bienes y servicios, las operaciones bancarias y el pago de servicios esenciales.
Uno de los casos señalados es el de Ingresos Brutos, un impuesto provincial que puede incidir en distintas etapas de la cadena productiva. Su aplicación sucesiva puede producir el denominado efecto cascada, por el cual el gravamen se acumula a lo largo de las operaciones comerciales y termina incorporándose, total o parcialmente, al precio final.
La superposición de impuestos, tasas y contribuciones de diferentes jurisdicciones constituye así uno de los componentes de la complejidad tributaria que deben administrar las pymes.
La cantidad de tributos bajó de 37 a 34 respecto de 2025
El Vademécum tributario 2026 registró una disminución en la cantidad de gravámenes identificados frente al relevamiento del año anterior. En 2025, el estudio había contabilizado 37 tributos aplicables a una pyme modelo, mientras que la edición actual identificó 34.
La reducción responde a la eliminación de los impuestos internos sobre los seguros y la telefonía celular, junto con la exclusión de la tasa de ocupación de espacios públicos, que dejó de contabilizarse por estar vinculada con actividades específicas.
Sin embargo, la reducción del número de tributos no implica necesariamente una simplificación equivalente del sistema. La cantidad de impuestos constituye una dimensión del problema, pero las empresas también deben cumplir con mecanismos de recaudación anticipada, declaraciones y presentación de información ante distintas administraciones.
El relevamiento tampoco incluye la totalidad de los gravámenes existentes en Argentina. Selecciona aquellos considerados más representativos para una empresa promedio del interior del país, por lo que la cantidad efectiva de obligaciones puede variar según la actividad económica, las características de cada compañía y su ubicación geográfica.
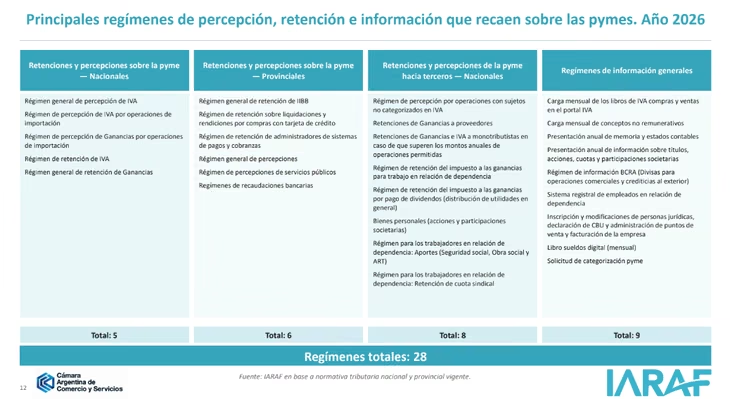
Retenciones y percepciones, otro frente de presión para las pymes
Además de los tributos, el informe identificó 28 regímenes de retención, percepción e información que pueden alcanzar a una pyme argentina. La cifra representa una disminución de apenas dos mecanismos respecto de los 30 contabilizados en 2025.
La distribución de estos regímenes comprende cinco mecanismos nacionales de retención y percepción aplicados sobre la empresa, seis correspondientes al ámbito provincial, ocho en los que la propia pyme debe actuar como agente de retención o percepción frente a terceros y nueve regímenes generales de información.
La reducción interanual se explica, en parte, por la finalización de la vigencia de uno de los mecanismos vinculados con el Impuesto PAIS y por la exclusión de una obligación específica que alcanzaba a las escribanías.
Estos sistemas agregan tareas administrativas y requieren que las empresas identifiquen los regímenes aplicables, practiquen las retenciones o percepciones correspondientes, efectúen los pagos y presenten la información exigida por los organismos fiscales.
El impacto también puede trasladarse a la disponibilidad financiera. Cuando las retenciones y percepciones acumuladas superan el impuesto que finalmente debe pagar una empresa, se generan saldos a favor que pueden permanecer inmovilizados durante períodos prolongados.
La recuperación de esos créditos depende de los procedimientos establecidos por cada jurisdicción. Cuando las devoluciones o compensaciones requieren trámites extensos, los recursos que podrían destinarse a la compra de insumos, el pago de salarios o las inversiones quedan sujetos a esos procesos administrativos.
De esta manera, los mecanismos de recaudación anticipada pueden representar tanto una carga operativa como una dificultad para la administración del capital de trabajo.

La simplificación tributaria, un desafío para la actividad productiva
Los resultados del IARAF vuelven a poner en discusión la complejidad del sistema tributario argentino y las dificultades que enfrentan las pequeñas y medianas empresas para cumplir con obligaciones de los tres niveles de gobierno.
Durante 2026 disminuyó la cantidad de tributos y regímenes identificados en comparación con el año anterior. Sin embargo, el esquema relevado mantiene una amplia diversidad de gravámenes, mecanismos de recaudación anticipada y requerimientos de información que demandan recursos administrativos y financieros.
El informe destaca el peso de la complejidad tributaria en el funcionamiento cotidiano de las empresas. La cantidad de obligaciones que deben identificar, liquidar y gestionar constituye una dimensión adicional a la carga económica que representan los impuestos.
En este escenario, la simplificación de los procedimientos fiscales, una mayor coordinación entre las jurisdicciones y la reducción de los saldos a favor acumulados aparecen como posibles líneas de mejora para disminuir los costos de cumplimiento.
El desafío consiste en facilitar la relación entre las empresas y las administraciones tributarias, reducir las tareas administrativas superpuestas y permitir que una mayor proporción de los recursos empresariales pueda destinarse al sostenimiento y desarrollo de la actividad productiva.
La caída del consumo se profundiza y el sector anticipa un año difícil en 2027 https://t.co/BhXOyY3H8F https://t.co/fRLhZ02E3L
— Radio Up (@radioupar) October 25, 2026