

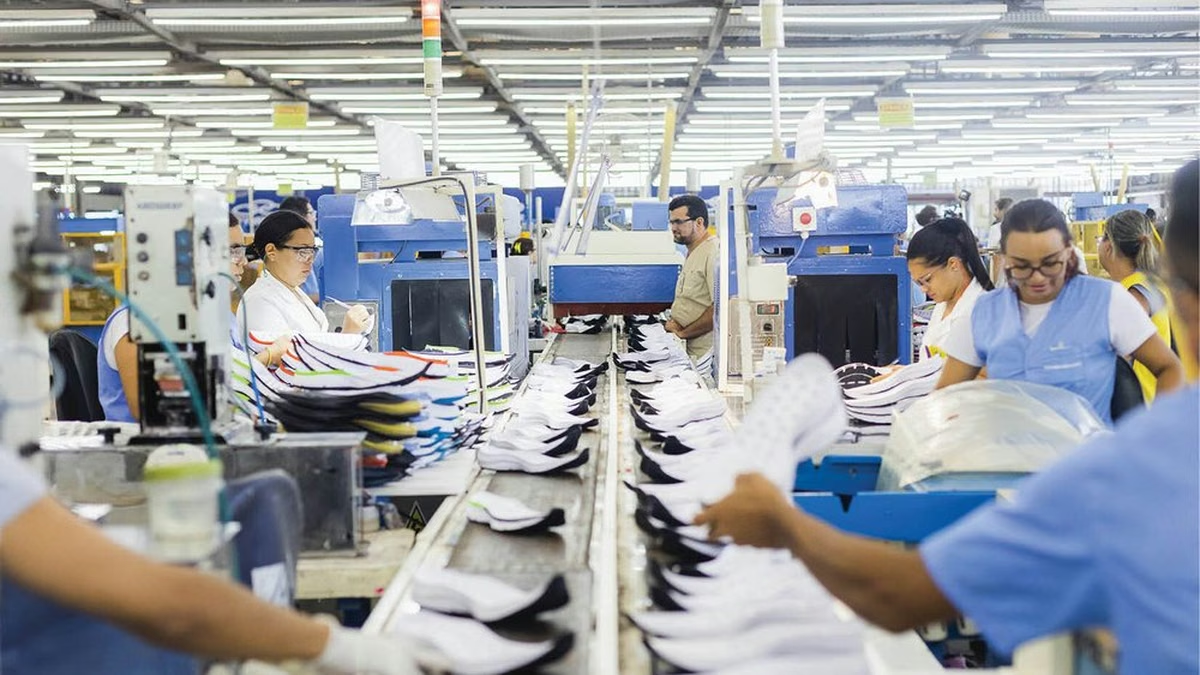
La industria argentina atraviesa un escenario de fuerte contracción, con dificultades para recuperar los niveles de producción y una demanda interna que continúa condicionando la actividad. En septiembre, el sector registró una caída del 2,8% respecto del mismo mes de 2025, mientras que el deterioro acumulado alcanza una dimensión mayor cuando se compara con los niveles de producción de los años 2022 y 2023.
Según el último relevamiento del Centro de Estudios de la Unión Industrial Argentina (UIA), la actividad manufacturera se encuentra un 11% por debajo de aquellos registros. El panorama también incluye advertencias sobre el futuro de las empresas y el empleo: estimaciones privadas proyectan que, durante el año en curso, podrían cerrar unas 3.300 industrias y perderse alrededor de 105.000 puestos de trabajo.
La situación estará presente en la agenda de la 32° Convención de la UIA, prevista para el próximo martes, en un contexto marcado por las diferencias entre el Gobierno nacional y el sector empresario y por la preocupación ante la evolución de la producción. Se espera una participación oficial limitada, en una jornada que estará atravesada por los problemas de competitividad y las dificultades que enfrenta la industria.
La demanda interna, el principal obstáculo para producir
La debilidad del consumo aparece como uno de los factores centrales para explicar el retroceso industrial. De acuerdo con una encuesta del INDEC correspondiente a septiembre, el 54% de los empresarios consultados identificó a la baja demanda interna como la principal limitación para incrementar la producción.
En segundo lugar se ubicó la competencia de productos importados, señalada por el 10% de los encuestados. Los resultados muestran que la falta de compradores y la dificultad para colocar la producción en el mercado local representan los principales condicionantes para las fábricas.
A estos factores se suma el reacomodamiento de precios que atraviesa la economía. Los industriales identifican la apreciación del peso, la apertura comercial y los aumentos tarifarios como elementos que modifican la estructura de costos y reducen los márgenes de rentabilidad.
La dinámica de los precios también introduce una dificultad adicional. Durante los primeros 35 meses de la administración de Javier Milei, los bienes se abarataron un 26% en relación con los servicios, según un análisis de Ecolatina. La velocidad de ese proceso fue el doble de la registrada durante los primeros 35 meses de la Convertibilidad, cuando la diferencia alcanzó el 13%.
Este cambio en los precios relativos impacta sobre las empresas manufactureras, que deben afrontar costos crecientes mientras enfrentan dificultades para trasladarlos a los valores de venta en un mercado interno debilitado.
La apertura económica y los costos laborales presionan sobre la competitividad
La política económica del Gobierno mantiene como uno de sus ejes la apertura de la economía y la reducción de las barreras comerciales. En ese escenario, las empresas locales enfrentan una mayor competencia externa, particularmente en actividades donde los productos importados llegan con precios que presionan sobre la producción nacional.
La apreciación del peso constituye otro elemento de preocupación. A medida que los salarios y otros costos internos aumentan en relación con el tipo de cambio, la estructura de gastos de las industrias argentinas pierde competitividad frente a otros mercados.
Ejecutivos de compañías multinacionales señalan que los salarios medidos en dólares en Argentina pueden ubicarse hasta un 40% por encima de los registrados en Brasil. Esta diferencia representa un desafío adicional para las empresas que producen localmente y compiten con bienes fabricados en países con estructuras de costos diferentes.
El encarecimiento relativo de la mano de obra se combina con las tarifas de servicios públicos, la presión impositiva y la caída de las ventas. La combinación reduce la capacidad de las industrias para sostener sus márgenes y realizar nuevas inversiones.

La falta de crédito y la carga impositiva complican a las PyMEs
El acceso al financiamiento constituye otro de los problemas que condicionan la actividad industrial. Las altas tasas de interés y la presión tributaria encarecen el crédito, especialmente para las pequeñas y medianas empresas, que cuentan con menos alternativas para financiar capital de trabajo, inversiones y necesidades operativas.
Un estudio reciente de la Federación Gremial de Comercio e Industria de Rosario advirtió que los impuestos nacionales, provinciales y municipales pueden representar casi el 27% del costo financiero total de una operación crediticia.
La entidad realizó una simulación para una PyME que solicita un préstamo de 50 millones de pesos a 24 meses, con una tasa nominal anual del 40%. En ese escenario, la carga tributaria bruta puede alcanzar los 9 millones de pesos, considerando conceptos como el IVA, Ingresos Brutos, el impuesto a los Débitos y Créditos Bancarios y el impuesto de Sellos.
El peso de estos tributos incrementa el costo efectivo del financiamiento y limita las posibilidades de las empresas de acceder a recursos para sostener su actividad.
En un contexto de demanda deprimida, la falta de crédito también restringe la capacidad de las industrias para modernizar sus instalaciones, incorporar tecnología y mejorar sus niveles de productividad.
Empresas industriales con dificultades y mayor competencia importada
Las dificultades financieras ya alcanzan a distintas actividades manufactureras, incluso a empresas proveedoras de sectores que muestran un desempeño relativamente mejor.
Uno de los casos recientes es el de Pauny, la fábrica de tractores cordobesa que atraviesa problemas financieros en medio de una fuerte caída de las ventas. La empresa enfrenta un mercado con menor demanda y una competencia externa creciente, particularmente de fabricantes chinos.
El caso refleja las dificultades que atraviesan las industrias vinculadas a la maquinaria agrícola, un sector que también depende de la capacidad de inversión de los productores y de las condiciones de financiamiento para renovar sus equipos.
La situación evidencia que la apertura comercial puede intensificar la presión sobre fabricantes locales que deben competir con productos importados mientras enfrentan costos internos elevados y un mercado doméstico que todavía no recupera dinamismo.
El empleo industrial y las diferencias con la Convertibilidad
El impacto sobre el mercado laboral constituye otra de las dimensiones del deterioro industrial. Sin embargo, la evolución reciente de la desocupación presenta diferencias respecto de lo ocurrido durante la década de 1990, cuando la apertura económica y la transformación de la estructura productiva estuvieron acompañadas por una fuerte expulsión de trabajadores.
Durante los primeros dos años de la Convertibilidad, la tasa de desocupación pasó del 6,9% al 9,9%. La tendencia continuó durante buena parte de ese período y alcanzó el 18,3% en octubre de 2001, en los meses finales del régimen económico.
En cambio, entre el primer semestre de 2024 y el mismo período de 2026, la desocupación pasó del 7,6% al 7,9%, lo que representa un incremento de apenas 0,3 puntos porcentuales.
La comparación muestra una evolución diferente de la desocupación general, aunque las proyecciones privadas sobre cierres de empresas y pérdida de puestos de trabajo anticipan un escenario de mayor presión sobre el empleo industrial.
La estimación de 105.000 puestos de trabajo perdidos durante el año y el posible cierre de 3.300 establecimientos reflejan la dimensión de los riesgos que enfrenta el sector manufacturero si no logra recuperar sus niveles de producción y ventas.

La tensión entre el Gobierno y la industria
El escenario económico también está atravesado por las diferencias entre la administración de Javier Milei y los representantes del sector industrial. Desde el inicio de su gestión, el Presidente sostuvo una posición crítica sobre los mecanismos de protección a la producción nacional y cuestionó el papel del Estado en el desarrollo de determinadas actividades manufactureras.
El 2 de septiembre de 2024, durante un encuentro con empresarios industriales, Milei afirmó: "La protección industrial generó un sector adicto al Estado, uno de los orígenes de nuestras crisis económicas".
En aquella oportunidad, también sostuvo: "Los argentinos hemos pagado más caro por productos de peor calidad, aumentando el costo de vida y reduciendo la capacidad de ahorro".
La postura presidencial se mantuvo durante la gestión y estuvo acompañada por fuertes cuestionamientos públicos a empresarios como Roberto Rocca y Javier Madanes Quintanilla.
En este marco, la relación entre el Gobierno y la industria continúa marcada por dos perspectivas diferentes sobre el desarrollo productivo. Mientras el Ejecutivo sostiene que la apertura comercial y la competencia permitirán mejorar la eficiencia y reducir los precios, los empresarios advierten sobre las dificultades para competir en condiciones de costos, financiamiento y demanda que consideran desfavorables.
La próxima Convención de la UIA encontrará al sector frente a ese debate y con indicadores que muestran la profundidad de la contracción. La evolución del consumo, el acceso al crédito, la estructura impositiva y la competitividad frente a las importaciones aparecen entre los factores que condicionarán la posibilidad de recuperación de la industria argentina.
Más del 60% de las empresas no ofrece capacitaciones para prevenir el acoso laboral https://t.co/WkpNw9dG5D https://t.co/dgzLTkl7Ny
— Radio Up (@radioupar) November 1, 2026