


La inversión real en Argentina volvió a mostrar señales de debilidad en septiembre y profundizó su retroceso en lo que va del año. Según el relevamiento de la consultora Orlando Ferreres, la inversión bruta cayó 5,2% interanual en términos de volumen físico, mientras que en el acumulado de los primeros nueve meses de 2026 la contracción alcanzó el 7,6%.
El resultado refleja las dificultades que atraviesa la formación de capital en la economía, en un escenario marcado por la actividad económica debilitada, las restricciones para acceder al financiamiento y la cautela del sector privado frente a las perspectivas de demanda. A esto se suma que los grandes proyectos vinculados al Régimen de Incentivo para Grandes Inversiones (RIGI) todavía tienen una incidencia limitada sobre el conjunto de la economía.
La evolución de los distintos componentes de la inversión mostró comportamientos contrapuestos. Mientras que la construcción registró una mejora interanual del 4,5%, después de cinco meses consecutivos de resultados negativos, la inversión en maquinaria y equipos se desplomó 12,3%.
Dentro de este último segmento, los equipos nacionales retrocedieron 3,8%, mientras que los bienes importados registraron una caída mucho más pronunciada, del 17,2% interanual. Este comportamiento terminó inclinando el resultado general hacia terreno negativo.
Desde Orlando Ferreres señalaron que, aunque los indicadores de la construcción mejoraron, los registros de importaciones de bienes de capital correspondientes a septiembre mostraron una fuerte contracción, lo que dejó un saldo negativo para el agregado de la inversión.
Por qué la inversión no logra recuperarse en Argentina
El economista Federico Glustein explicó que la caída responde a una combinación de factores, con la debilidad de la actividad económica como principal condicionante. A su entender, el RIGI todavía carece de capacidad suficiente para impulsar al conjunto del aparato productivo, aunque podría incorporar recursos de manera gradual y con una perspectiva de largo plazo.
Para el especialista, uno de los datos más significativos del relevamiento es el comportamiento de la inversión en maquinaria y equipos, que cayó 12,3% interanual, con un retroceso particularmente fuerte en los bienes importados.
"A pesar del dólar planchado, no tracciona la inversión en capital y eso es netamente modelo económico general", sostuvo Glustein.
La observación apunta a una de las contradicciones del escenario actual: las condiciones cambiarias no alcanzan por sí solas para estimular la incorporación de bienes de capital cuando las empresas enfrentan dificultades para proyectar ventas, ampliar su producción y obtener financiamiento.
En ese sentido, el economista consideró que los números reflejan decisiones de ampliación y renovación de equipos que continúan postergadas.
"Eso es consistente con un escenario de decisiones de ampliación y renovación de capital postergadas, muy de los tiempos que corren. Además, la contracción de la inversión pública no está siendo compensada por la inversión privada por lo que hay una doble caída que pesa fuerte sobre el nivel de actividad general", explicó.
El planteo introduce otro elemento para comprender la debilidad de la inversión: el retroceso de la participación estatal no encuentra, al menos por ahora, una respuesta equivalente del sector privado que permita sostener los niveles de formación de capital.
La economía dual también se refleja en las decisiones de inversión
Por su parte, Matías Rajnerman, jefe de Macroeconomía del Banco de la Provincia de Buenos Aires, señaló que la dinámica de la inversión reproduce las diferencias que atraviesan los distintos sectores de la economía argentina.
El especialista describió un escenario en el que algunas actividades vinculadas con grandes proyectos de inversión muestran crecimiento, mientras que una parte considerable del aparato productivo continúa sin recuperarse.
"Para la inversión -que es mirar la economía por el lado de la demanda- ocurre algo similar. Concretamente, hay sectores vinculados con el RIGI que están invirtiendo y creciendo. Sin embargo, hay otros que representan por lo menos el 85% de la economía que, en líneas generales, caen y, sobre todo, no invierten", advirtió.
Para Rajnerman, existen tres factores principales que limitan las decisiones de inversión: la rentabilidad esperada, las condiciones de acceso al crédito y la capacidad del RIGI para generar nuevos proyectos.
El primero es la rentabilidad esperada acotada, que responde a dos cuestiones. Por un lado, la escasa masa de ventas, en un contexto de creación limitada de empleo y salarios que todavía permanecen rezagados. Por otro, el reducido crecimiento de los márgenes de ganancias, especialmente por el aumento de las tarifas de los servicios públicos.
Este último aspecto tiene una incidencia particular en la industria, donde los costos energéticos representan un componente importante de la estructura productiva. En consecuencia, aun cuando algunas empresas logran sostener sus operaciones, las perspectivas de rentabilidad pueden resultar insuficientes para justificar nuevas inversiones.
El segundo condicionante es el acceso al financiamiento. Rajnerman describió un escenario de tasas de interés elevadas y una oferta de crédito limitada, especialmente en pesos.
"Las tasas están altas y la oferta de crédito -sobre todo en pesos- es escasa. El crédito en dólares se dirige a los exportadores; la medida de fin de julio que flexibilizó el acceso a no exportadores concretamente no prendió, lo cual complica el escenario", detalló.
La disponibilidad de financiamiento resulta determinante para las empresas que necesitan renovar maquinaria, ampliar instalaciones o incorporar tecnología. Cuando las condiciones crediticias son restrictivas, esos proyectos pierden viabilidad o quedan sujetos a una mejora de las perspectivas económicas.
El tercer factor es la limitada tracción del RIGI. Aunque el régimen comenzó a impulsar inversiones en actividades estratégicas, principalmente vinculadas con energía y minería, su impacto todavía no alcanza para modificar la dinámica general de la formación de capital.
"Los números de IED reflejan que todavía no genera mucha masa", señaló Rajnerman, en referencia a la inversión extranjera directa.
De esta manera, los proyectos de gran escala conviven con un escenario de retracción en numerosas actividades que dependen del consumo interno y de condiciones de financiamiento más accesibles.
Qué pasó con la inversión desde 2023 y qué puede esperarse para 2027
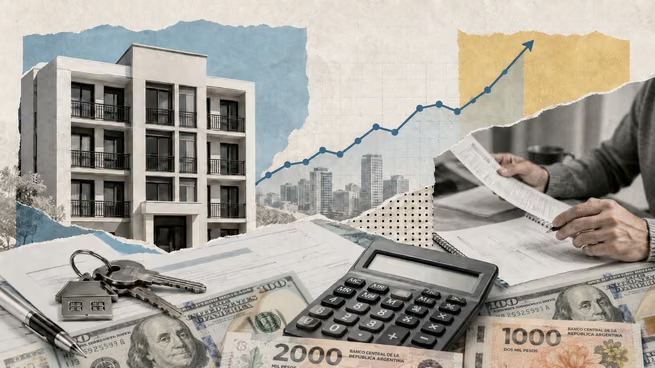
La evolución del indicador permite observar distintas etapas en el comportamiento de la inversión durante los últimos años. Entre finales de 2023 y mediados de 2024 se produjo una caída pronunciada, que alcanzó un piso alrededor de marzo de 2024.
A partir de finales de ese año comenzó una recuperación, con variaciones interanuales positivas que llegaron a registrar incrementos importantes durante el primer semestre de 2025. Sin embargo, esa mejora perdió fuerza hacia los últimos meses de 2025 y durante 2026 volvió a predominar una dinámica de estancamiento y retrocesos.
Las perspectivas para los próximos meses tampoco anticipan un cambio inmediato de tendencia. Desde Orlando Ferreres señalaron que, en el corto plazo, no aparecen indicadores que permitan proyectar una reacción significativa de la inversión durante el cierre del año.
En una perspectiva más amplia, la consultora considera que una mejora de las condiciones macroeconómicas, una eventual recuperación de la actividad y el desarrollo de los sectores minero y energético podrían contribuir a recomponer los niveles de inversión.
Glustein también planteó un horizonte de recuperación más lejano y advirtió que las condiciones actuales limitan las posibilidades de una mejora importante en el corto plazo.
"Hacia adelante veo mismo panorama, con recuperación potencial muy limitada, más cerca de 2027", proyectó.
Los datos de septiembre muestran así una dificultad que excede el desempeño de un sector particular. La recuperación de la construcción todavía convive con una fuerte caída en la incorporación de maquinaria y equipos, mientras que buena parte de las empresas mantiene postergadas sus decisiones de capitalización.
La evolución de la inversión dependerá de que la recuperación macroeconómica consiga trasladarse a la actividad cotidiana de las empresas, con mejores perspectivas de ventas, mayor rentabilidad y condiciones de financiamiento que permitan sostener nuevos proyectos. Mientras esos factores no se consoliden, los grandes anuncios de inversión tendrán un alcance limitado frente a la debilidad que todavía atraviesa una parte mayoritaria del aparato productivo.
La UGD realizó las primeras Jornadas de Ciencias Económicas y Empresariales en Posadas https://t.co/5APiCQfDWL https://t.co/LAdl91cSZa
— Radio Up (@radioupar) October 30, 2026
